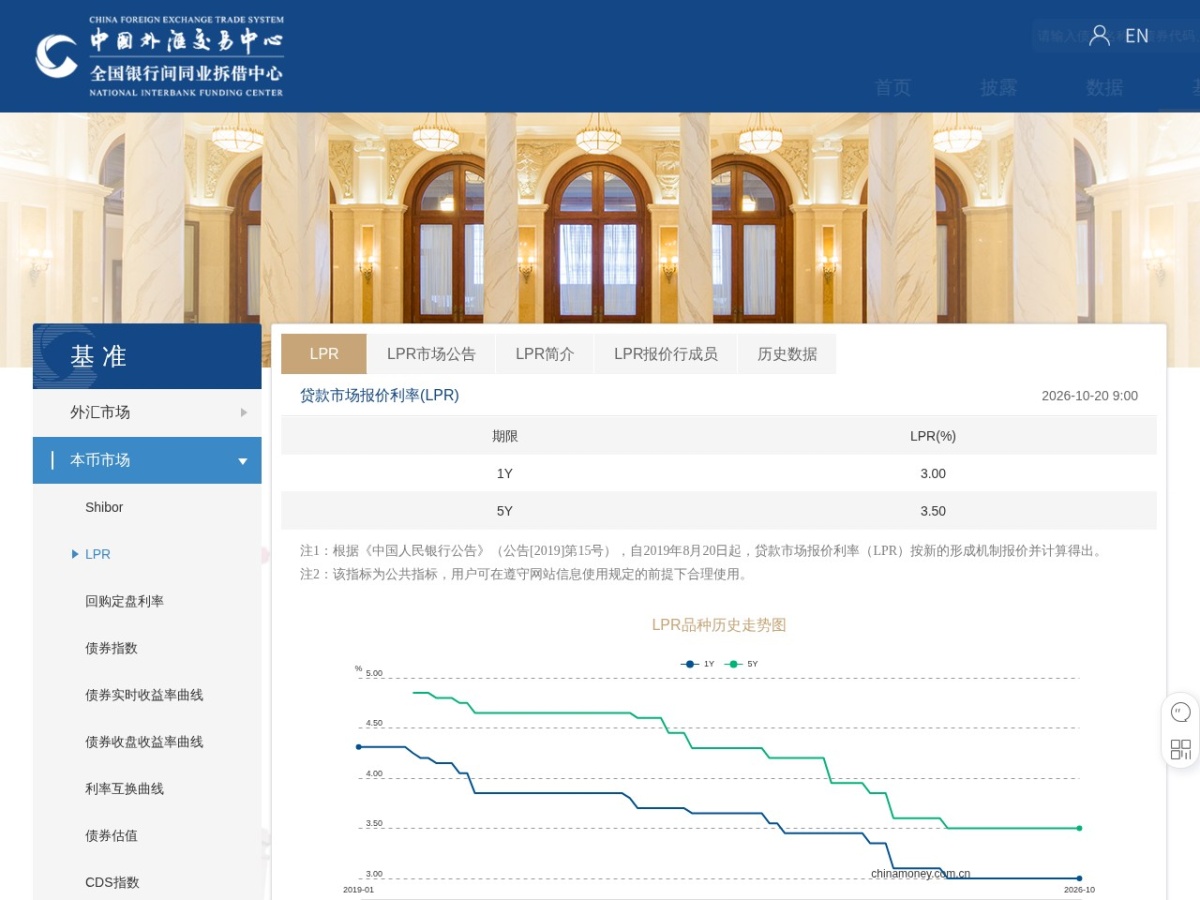
2026 年 10 月 20 日,中国人民银行授权全国银行间同业拆借中心公布本期贷款市场报价利率:1 年期 LPR 为 3.0%,5 年期以上 LPR 为 3.5%,两项均与上月持平。
这是 LPR 连续第 17 个月没有变动。上一次下调发生在 2025 年 5 月,当时随主要政策利率下调 10 个基点。但从 2026 年 10 月 1 日起,另一项政策已经落地——财政部、中国人民银行、金融监管总局联合发布的《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95 号)。它不改动 LPR,却把符合条件的首套房实际利率推到了「2 字头」。
本文把这轮政策的实际收益算一遍,并给出截至目前的核验日期:2026 年 10 月 22 日,所有利率与政策口径以央行、财政部官网及经办银行的最新公告为准。
先看清两组数字
基准没有动
- 1 年期 LPR:3.0%(2026-10-20 报价)
- 5 年期以上 LPR:3.5%,个人住房贷款的核心定价基准
- 上次调整:2025 年 5 月,下调 10 个基点
- 9 月个人住房新发放贷款加权平均利率:约 3.1%
商业银行的净息差是理解「为什么不动」的关键。国家金融监督管理总局公布的商业银行主要监管指标显示,2026 年一季度、二季度净息差分别为 1.4% 和 1.41%;而 2025 年四个季度依次为 1.43%、1.42%、1.42%、1.42%。东方金诚研究团队的王青、冯琳指出,净息差仍处在历史低位附近,报价行缺乏主动下调 LPR 报价加点的动力。
贴息动了
财金〔2026〕95 号的核心条款是:自 2026 年 10 月 1 日起在全国范围内实施,对新发放商业性个人住房贷款购买首套住房、建筑面积不超过 120 平方米且总价不超过 150 万元的购房行为,给予年化 1 个百分点的财政贴息;单户可享受贴息的贷款规模上限 100 万元,贴息期限最长 5 年,实施期暂定 1 年。
一个已经公开的落地口径是东莞。据《东莞日报》10 月 20 日报道,当地首套、二套商业房贷利率均为 3.0%,首付比例统一按 15% 执行;符合条件的首套住房在贴息之后,实际房贷利率最低可达 2.0%(贴息周期最长 5 年)。
关键一步:贴息到底能省多少
这里要算清楚,因为政策里有两个容易被忽略的天花板:受补贴本金上限 100 万元,以及期限上限 5 年。两者相乘再乘 1%,算术上限就是 5 万元,不存在更多。
本站以东莞公开口径为例做一组测算(以下为本站测算,非官方数据,只用于量级参考):
| 方案 | 总价 | 首付比例 | 贷款本金 | 名义利率 | 30 年月供(等额本息) | 前 5 年实付利率 |
|---|---|---|---|---|---|---|
| 贴息后 prevailing(符合全部条件) | 150 万 | 15% | 127.5 万 | 3.0% | 约 5,375 元 | 受补贴的 100 万部分约 2.0%,剩余 27.5 万仍为 3.0% |
| 同样标的,不贴息 | 150 万 | 15% | 127.5 万 | 3.0% | 约 5,375 元 | 3.0% |
| 公积金首套 | 150 万 | 20% | 120 万 | 2.6%(5 年以上) | 约 4,807 元 | 2.6%,全程 |
| 总价超限 / 面积超 120㎡ | 任意 | 按城市 | 任意 | 按城市口径 | 按实际 | 不适用贴息 |
测算结果:按 100 万元受补贴本金、30 年等额本息粗略累计,前 5 年的贴息总额大约落在 4.5 万至 5 万元区间,折算下来平均每月少付约 750 至 830 元。也就是说,「2 字头」这个说法只对那部分受补贴本金成立——超过 100 万元的贷款部分、以及第 6 年起,仍然回到 3.0% 的名义利率。
另一个口径是公积金:自 2025 年 5 月 8 日起,个人住房公积金贷款利率下调 0.25 个百分点,5 年以下(含 5 年)和 5 年以上首套分别调整为 2.1% 和 2.6%,第二套分别不低于 2.525% 和 3.075%。东莞当地的公积金首付比例是首套 20%、二套 30%。
取舍:贴息和公积金,谁更划算
这是本站给出的明确判断。
第一,只看前 5 年现金流,两者接近;拉到 30 年,公积金明显占优。贴息的最长有效期是 5 年,而公积金的 2.6% 是覆盖整个贷款周期的。用上表的数据举例:贴息方案前 5 年省约 5 万元,但第 6 年起到第 30 年要按 3.0% 计息;公积金方案全程 2.6%,且首付比例高出 5 个百分点意味着月供基数更小。如果贷款期限打算走满 20 年以上,公积金的综合成本更低。
第二,公积金额度不够时才轮到贴息方案。公积金贷款普遍存在城市额度上限,贷不满的部分必须走商业贷款组合。此时「商贷部分 → 争取贴息 + 公积金部分 → 享受 2.6%」是这类家庭的最优解,但前提仍然是房子要同时满足首套、≤120㎡、≤150 万元总价三个条件。
第三,别为了吃贴息去压低总价。贴息 5 年的总额上限是 5 万元,而现实中为了把总价压到 150 万元以内,往往需要牺牲地段、学区或通勤距离。用 5 万元去换这些,多数情况下不划算。政策对刚需家庭是净收益,但不应该反过来成为选房的第一约束。
「150 万 + 120㎡」意味着什么
这两道门槛把政策指向的人群限定得很清楚:总价 150 万元、面积 120 平方米以下的商品住宅。在一线和强二线城市,这个区间基本只能在远郊或非核心板块找到;在多数三四线城市,它覆盖了相当比例的新房首套需求。
这套组合拳的思路也很清楚——LPR 不动,是因为总量降息会进一步压低已经处在历史低位的银行净息差;改用财政贴息,成本由财政承担,银行净息差不受侵蚀,同时把资金精准导向首套刚需。
王青、冯琳的判断是,在结构性与政策工具相继落地之后,接下来会进入一段政策效果观察期,短期内总量型降息跟进的可能性下降,LPR 的定价基础会保持稳定。他们提到的另一个背景是三季度 GDP 增速回升到 4.5%。
FAQ
Q1:我已有的存量房贷能享受这次贴息吗?
政策条文的表述是「新发放商业性个人住房贷款」,起算时间为 2026 年 10 月 1 日。存量贷款按文本不在范围内,具体以经办行认定为准。(核验日期:2026-10-22)
Q2:贴息要自己单独申请吗?
公开报道并未统一说明办理路径,各地经办行口径可能存在差异。建议在办理贷款时直接向经办行确认申请材料与流程,不要依赖中介转述。(核验日期:2026-10-22)
Q3:公积金贷款能不能叠加这份贴息?
财金〔2026〕95 号针对的是「商业性个人住房贷款」。按政策口径,公积金贷款与保障性住房不在该贴息范围内,但具体以当地执行细则与经办行认定为准。(核验日期:2026-10-22)
Q4:贴息只有 5 年,之后怎么办?
第 6 年起恢复按原合同利率执行。签合同时应当把第 6 年的月供重新算一遍,确认家庭现金流能承受这个跳变。
Q5:LPR 接下来还有下调空间吗?
东方金诚的判断是短期内报价稳定的可能性较大,理由是净息差低位、政策进入观察期。但 LPR 每月 20 日重新报价,下一次公布前都存在变数。(核验日期:2026-10-22)
本站的判断
如果你正在看房,本站的建议是三条:
- 先确认标的物是否同时满足三个条件(首套、≤120㎡、≤150 万元)。任何一条不满足,这份贴息就不存在,整个测算要推倒重来。
- 做决策时按 5 年算,不要按 30 年算。贴息只是前 5 年的现金流优惠,第 6 年的月供跳变必须提前放进家庭预算表。
- 把「贴息能省 5 万」和「这个房子值不值 150 万」拆成两件事。前者是确定的、有上限的;后者才是决定你未来 10 年生活质量的部分。
来源清单
- 中国人民银行授权全国银行间同业拆借中心公布的 2026 年 10 月 20 日 LPR 公告
- 财政部、中国人民银行、金融监管总局《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95 号,2026-09-29 公布)
- 《东莞日报》东莞 Plus,《东莞最新房贷利率出炉,首套房贷利率最低可至 2.0%(最长 5 年)》(2026-10-20)
- 《每日经济新闻》,《5 年期以上 LPR 报 3.5% 专家:短期内 LPR 定价基础会保持稳定》(2026-10-21)
- 东方金诚研究团队王青、冯琳公开分析观点
- 国家金融监督管理总局《商业银行主要监管指标情况表》(2026 年一、二季度)
利率、首付与贴息执行细则存在地区差异,且会随政策调整变化。本文数据核验日期为 2026 年 10 月 22 日,实际办理请以经办银行与当地主管部门的最新口径为准。